PMI推進枠(第16次)で、専門家に頼む費用のうち使えるもの・使えないもの
買収後の統合計画や規程の見直しを専門家に頼むとき、費用の一部を補助する制度があります。事業承継・M&A補助金のPMI推進枠です。この記事では、第16次公募で使える費用と使えない費用、申請できる会社の条件を、公募要領に沿って整理します。
PMI推進枠には、どんな類型があるか
PMI推進枠には2つの類型があります。専門家に頼む費用を補助する「PMI専門家活用類型」と、統合に伴う設備やシステムへの投資を補助する「事業統合投資類型」です。この記事は前者を扱います。
中小企業庁は2026年9月4日に、事業承継・M&A補助金の第16次公募の公募要領を公表しました。申請の受付は10月2日から11月6日17時までです(公募要領 P.24)。申請はJグランツの電子申請だけで受け付けます(P.21)。Jグランツを使うにはGビズIDプライムのアカウントが要ります。公募要領は、発行に1週間程度、混雑時は3週間程度かかると書いています(P.21)。
2つの類型の違いは次のとおりです。
| PMI専門家活用類型 | 事業統合投資類型 | |
|---|---|---|
| 補助するもの | PMIの専門家に頼む費用 | 統合の効果を高める設備投資など |
| 補助上限 | 150万円 | 800万円(賃上げ要件を満たすと1,000万円) |
| 補助率 | 1/2以内 | 1/2以内(小規模事業者等は2/3以内) |
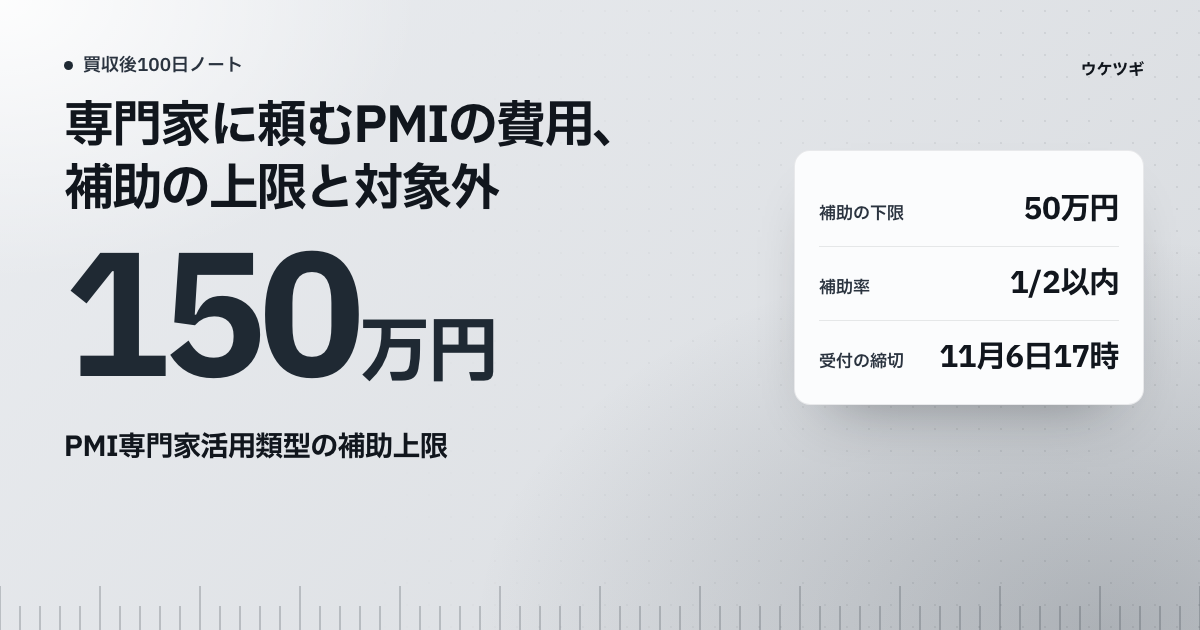
| 補助下限 | 50万円 | 100万円 |
事業統合投資類型の数字は、同じ回の事業統合投資類型の公募要領(P.15)で確かめました。上限が1,000万円になる場合も、800万円を超える部分の補助率は1/2以内です。
PMI専門家活用類型には、申請の仕方が2つあります(P.6)。すでに株式や事業を譲り受けた会社が出す「単独申請」と、これから譲り受ける会社が専門家活用枠(買い手支援類型(Ⅰ型))と同時に出す「同時申請」です。同時申請では、補助事業期間内にクロージングしなかった場合、PMIの費用は補助の対象外になります(P.11、P.19)。
M&Aの仲介やFAの手数料、デュー・ディリジェンス(DD)の費用は、この類型では扱いません。公募要領は、これらを専門家活用枠で申請するものとしています(P.55)。システムの導入費用は、事業統合投資類型での申請を検討するよう書かれています(P.57)。
上限150万円には、いくらの費用で届くか
補助は費用の1/2以内で、上限は150万円、下限は50万円です。税抜の費用が300万円で上限に届き、100万円を下回ると申請を受け付けてもらえません。
補助の下限は、補助額で決まります。費用に1/2をかけた額が50万円を下回る申請は受け付けないと書かれています(P.19)。補助対象の費用からは消費税を除きます(P.49)。補助金は事業が終わったあとの精算払いで、先に費用を払う必要があります(P.19)。
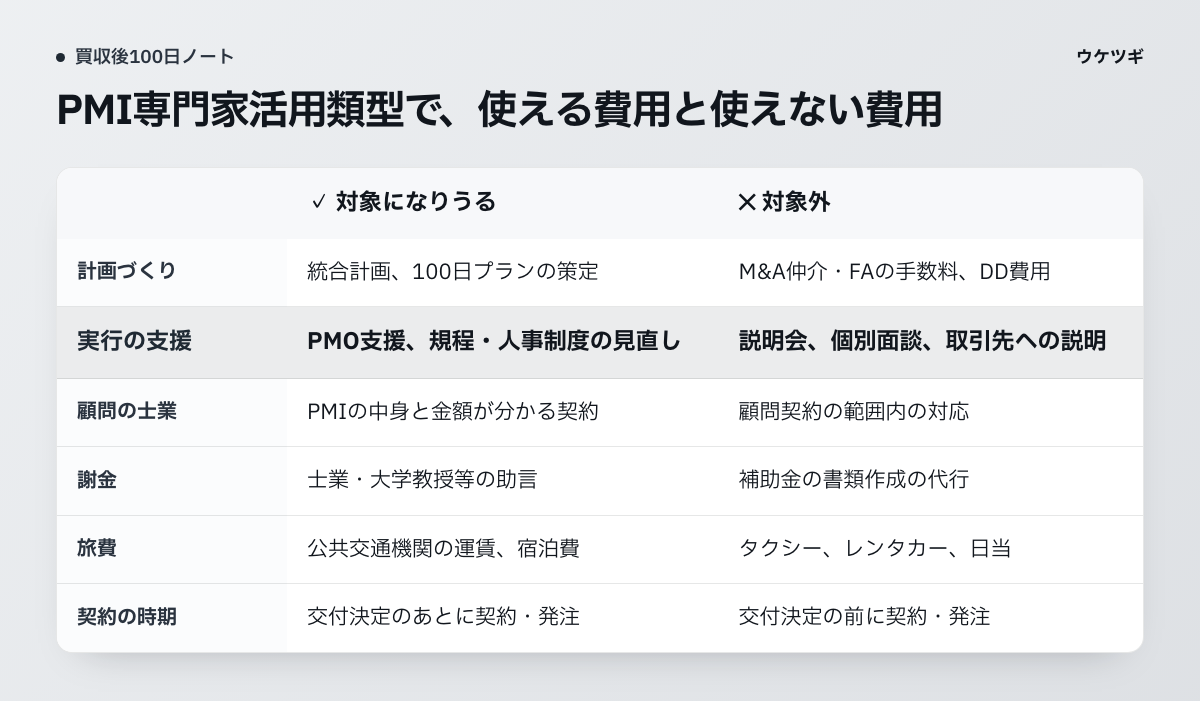
費用の時期にも決まりがあります。補助事業期間は、2027年1月下旬から14か月以内が想定されています(P.18)。対象になるのは、交付決定のあとに契約・発注し、期間内に支払いまで終えた費用です(P.18)。補助事業期間の前に専門家と契約を結び、覚書で契約日を期間内へずらす行為は、原則として認められません(P.18)。
この決まりは、100日の計画と重ねて読む必要があります。クロージング直後の数か月に頼む支援が、交付決定より前に始まるなら、その費用は対象になりません。補助を使う支援と使わない支援を、契約の時期で分けて計画します。
専門家の選び方にも条件があります。委託費は、1件50万円未満でも原則として2者以上から見積もりを取り、最も安い先を選びます(P.57)。例外の1つは、その案件でDDを行い、DDレポートを出した専門家がPMIも続けて支援する場合です(P.61)。
専門家に頼む費用のうち、対象になりうるもの
対象経費は、謝金、旅費、委託費の3つです(P.18)。中心は委託費で、統合計画や100日プランの策定、PMOの支援、規程や制度の見直しなどが例に挙がっています。
委託費は、PMIの専門家が支援したものに限って対象になります(P.19)。専門家の範囲は、金融機関(関連会社を含む)、弁護士、会計士、税理士、中小企業診断士、経営コンサルタント等です。支援の実績の有無は問いません(P.13)。
公募要領の別紙は、委託費の例を費用の種類ごとに並べています(P.55〜57)。買い手の100日に関わるものを抜き出すと、次のとおりです。
- 統合計画、100日プランの策定(クロージング後の統合の行動計画づくり)
- PMOの支援(行動計画やWBSの作成と管理、課題の管理、進捗レポート、会議の運営)
- 中期経営計画や事業計画の修正
- 定款や登記の変更(商号、事業目的、役員の変更などの書類作成)
- 就業規則、人事評価、給与体系、退職金規定などの見直し
- 会計処理の方針の統一、連結決算、取得原価の配分(PPA)
- 契約の承継に関するリスクの検討と交渉、TSAの作成と交渉
- 業務の流れやKPIの見直し、ITシステム統合の計画づくり
謝金は、士業や大学の博士・教授などから、数時間程度の助言を受けたときの礼金を想定した区分です(P.51)。旅費は、事業に必要な出張の交通費と宿泊費の実費で、宿泊費には上限があります(P.52)。
支援の中身を決めるときは、中小PMIガイドラインを参照するよう書かれています(P.13)。公募要領は、対象となるPMIの内容を、経営統合、事業統合、管理機能の3つに分けて例を並べています(P.13〜15)。実績報告では、PMIの成果物の提出が必要です(P.57)。
対象外になる費用は、どれか
従業員への説明会や個別面談、取引先への説明など、信頼関係の構築に関わる専門家の支援は対象外です。顧問契約の範囲内の対応のように、PMIの支援だと特定できない費用も対象外です。
公募要領は、信頼関係の構築に関わる支援を対象外と明記しています(P.15)。説明会の開催、個別面談、主要な取引先への説明と継続的なやりとり、それ以外の取引先への対応が例に挙がっています。顧問の士業に頼む場合は、PMIの支援の中身と金額が分かる契約にしておく必要があります。
ほかにも、対象外の費用がいくつか決められています。
- M&Aの仲介・FAの手数料と、DDの費用(P.57)
- 補助金の書類作成の代行費用と、申請の作成を行政書士に委任した費用(P.51、P.57)
- 実績報告書の作成費用、振込手数料(P.48)
- タクシー代、レンタカー代、日当(P.52〜53)
申請書は、申請する会社が自分で内容を理解して作る前提です。行政書士でない者が有償で申請書を作ると、行政書士法違反になる可能性があると書かれています(P.21)。
100日の計画と照らすと、扱いの差が見えてきます。中小PMIガイドラインは、従業員や取引先との信頼関係の構築を、100日を目途に行う取組に入れています。この部分の専門家の支援は、この補助金の対象外です。対象になりうるのは、計画づくりと管理機能の整備に関わる支援です。
承継ホールディングスは、申請の前に何を確かめるか
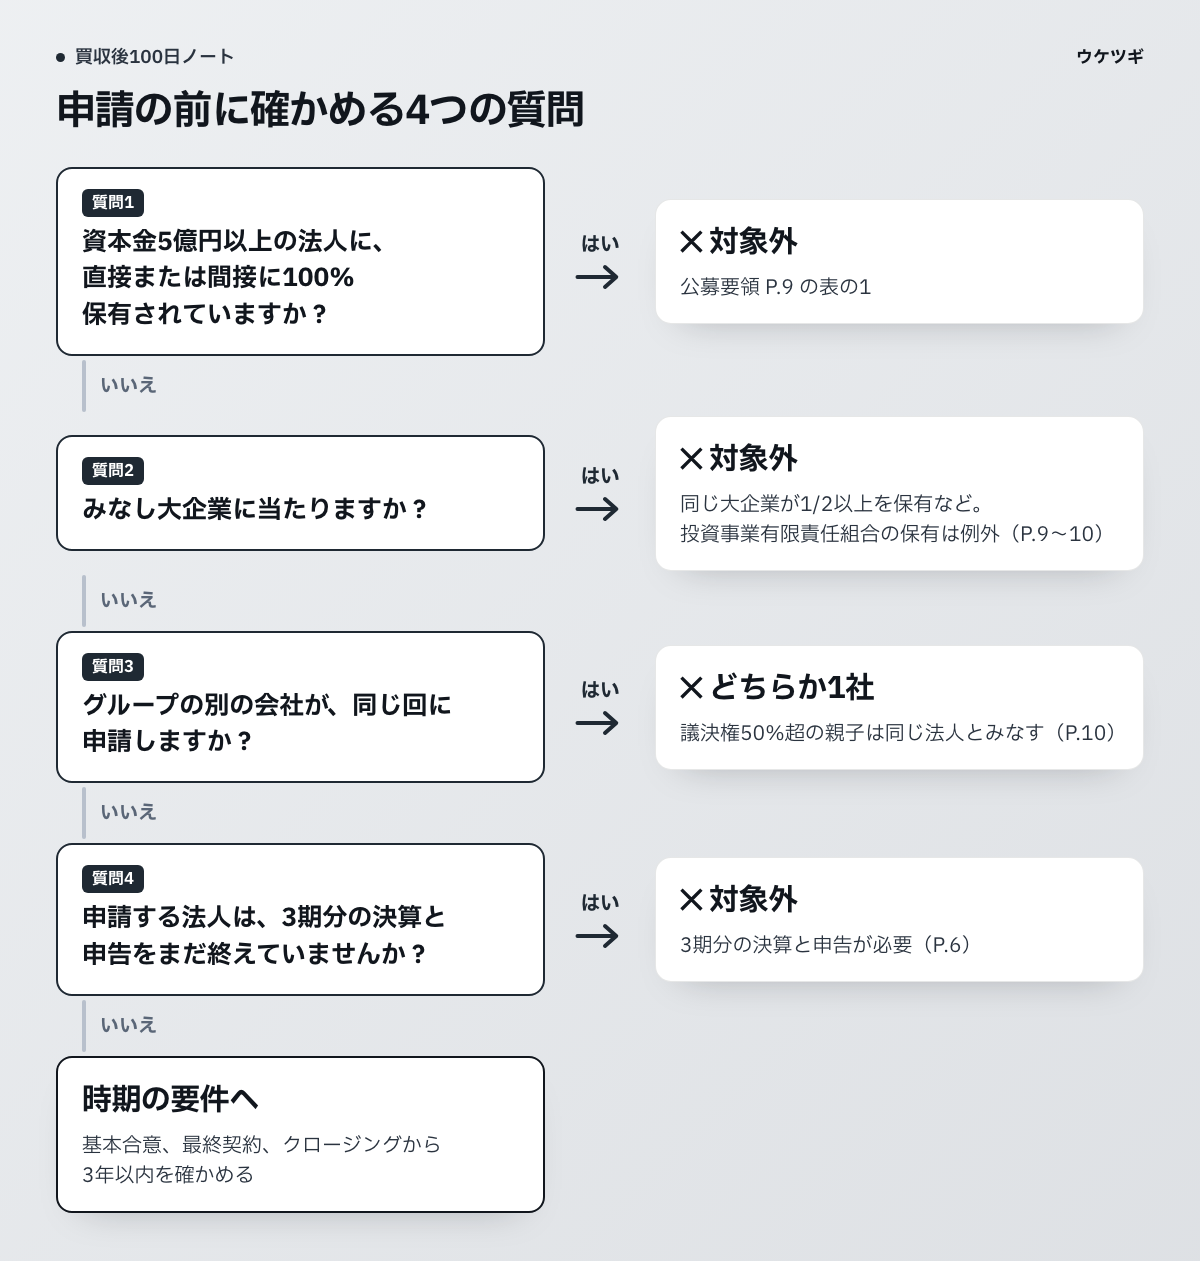
資本金5億円以上の法人に100%保有されていないか、みなし大企業に当たらないかを確かめます。親会社と子会社は同じ法人とみなされ、グループで1社しか申請できません。
対象外になる会社は、公募要領のP.9とP.10に表でまとまっています。承継ホールディングスが当たりやすいのは、次の4つです。
- 資本金5億円以上の法人に、直接または間接に100%保有されている会社。 対象外です(P.9)。
- みなし大企業。 同じ大企業が株式の1/2以上を持つ会社、大企業が2/3以上を持つ会社、役員の1/2以上が大企業の役職員を兼ねている会社などが当たります(P.9)。投資事業有限責任組合や中小企業投資育成株式会社が株式を持つ場合は、その保有分にはみなし大企業の規定を当てはめません(P.10)。
- 親会社と子会社。 親会社が議決権の50%超を持つ子会社は、親会社と同じ法人とみなされます。孫会社やひ孫会社も同じ扱いで、そのうち1社しか申請できません(P.10)。代表者が同じ法人も同じ扱いです(P.10)。
- 決算の期数。 申請する法人は、3期分の決算と申告を終えている必要があります(P.6、P.17)。
買収のために作った会社が申請者になる場合は、4の決算の期数を先に確かめます。複数の会社を続けて買っている場合は、3の規定で、同じ回に申請できるのは1件だけです。どの案件で使うかを、グループで決めておく必要があります。
申請者の組み方にも決まりがあります。単独申請では、承継者である買い手が申請するのが原則です。株式を取得した子会社がPMIの費用を払う場合は、親会社と子会社の共同申請にします(P.16)。議決権の50%超を持つ対象会社との共同申請は、3の規定に妨げられないと書かれています(P.10)。
M&Aそのものにも条件があります。グループ内の再編や親族間の承継は対象外です。株式譲渡のあとに、買い手の議決権が過半数に届かない取引も対象外です(P.11〜12)。
申請の時期は、M&Aのどの段階と合わせるか
単独申請では、申請の時点で基本合意を結び、交付申請の時点で最終契約を結んでいる必要があります。11月6日の時点でクロージングから3年を超えている案件は、対象外です。
時期の要件は、P.11とP.13にあります。単独申請では、公募に申請する時点で基本合意がなされていることが条件です(P.11)。交付申請の時点では、最終契約を結んでいる必要があります(P.13)。取組は、受付の締切日の時点でクロージングから3年以内のものに限られます(P.13、単独申請の場合)。
クロージングは、最終契約に基づく取引が実行され、株式などの引き渡しと代金の支払いで経営権や所有権の移転が終わることと定義されています(P.11)。同時申請では、交付申請の時点で最終契約が必要で、クロージングに至らなければPMIの費用は対象外です(P.13)。
審査は書面で行われます。着眼点として、PMIの目的と必要性、集中実施期の計画が補助事業期間内に取り組まれるか、統合の効果と地域経済への影響、成長の見込み、財務の健全さが挙がっています(P.32)。申請の時点でDDを行っていれば、加点の対象です(P.34)。補助を受けたあとは、事業期間の終了後も3年間、事業化状況を報告します(P.35)。
まとめると、締切までに次の5つを確かめておきます。
- GビズIDプライムのアカウントがあるか
- 申請する法人が、P.9とP.10の対象外の会社に当たらないか
- 基本合意の時期と、クロージングからの年数が要件に合うか
- 頼む支援が委託費の例に沿い、信頼関係の構築の支援を含んでいないか
- 2者以上の見積もりをそろえられるか
この記事は公募要領の記載を整理したもので、個別の案件が対象になるかどうかを判断するものではありません。最終的には、公募要領と事業承継・M&A補助金事務局(PMI推進枠)で確認してください。
出典
- 事業承継・M&A補助金 PMI推進枠【PMI専門家活用類型】公募要領 16次公募 Ver.1.0(事業承継・M&A補助金事務局、2026年9月)P.6、P.9、P.10、P.11、P.12、P.13、P.15、P.16、P.17、P.18、P.19、P.21、P.24、P.32、P.34、P.35、(別紙)補助対象経費 P.48、P.49、P.51、P.52、P.53、P.55、P.57、P.61 https://shoukei-mahojokin.go.jp/assets/documents/r7h/16-pmi/requirements_pmi_experts_16.pdf
- 事業承継・M&A補助金 PMI推進枠【事業統合投資類型】公募要領 16次公募(事業承継・M&A補助金事務局、2026年9月)P.15 https://shoukei-mahojokin.go.jp/assets/documents/r7h/16-pmi/requirements_pmi_investment_16.pdf
- 中小企業生産性革命推進事業「事業承継・M&A補助金」(十六次公募)の公募要領を公表します(中小企業庁、2026年9月4日) https://www.chusho.meti.go.jp/koukai/hojyokin/kobo/2026/260904001.html
- 中小PMIガイドライン(中小企業庁、令和4年3月)P.18 https://www.chusho.meti.go.jp/zaimu/shoukei/download/pmi_guideline.pdf
この記事の作り方:中小企業庁などの公的な資料を読み、記載のページを確かめて書いています。下書きには生成AIを使い、編集部が資料と照らし合わせて確認しています。制度は改定されることがあるため、手続きの前には必ず原典と窓口でご確認ください。