経営者保証の解除と許認可の承継。クロージングのあとで詰まりやすい2つの手続き
クロージングが終わっても、前の社長の個人保証が外れていない、許認可の要件を満たしているか分からない、という状態が残ることがあります。どちらも、後から気づくと事業や売り手との関係に響きます。この記事では、2つの手続きで買い手が先に決めておくことを、公的資料に沿って整理します。
2つの手続きは、なぜクロージングのあとに残るのか
経営者保証の正式な解除や移行は、代表者の変更登記のあとになり、実施するかは金融機関が決めます。許認可は買い方によって扱いが変わり、要件の不足が成立後に見つかることもあります。
中小M&Aガイドライン第3版(中小企業庁、令和6年8月)は、クロージング後の引継ぎ作業を並べています(P.56〜57)。その中に、金銭消費貸借などの名義変更、経営者保証の解除、保証人の変更が入っています。こうした作業には、3か月から1年程度かかることが多いとされています(P.57)。
この時期には、仲介者やFAの支援が終わっていることがあります。ガイドラインは、仲介者やFAの役務は基本的にクロージングの時点で終わると書いています(P.57)。売り手とのあいだで保証の移行が進まないなどのトラブルが起きたら、早めに弁護士へ相談するよう勧めています(P.57)。
許認可も、成立後に問題が見つかることがあります。中小PMIガイドライン(中小企業庁、令和4年3月)は、事業の円滑な引継ぎの失敗例として、必要な許認可の要件を満たしていないと成立後に分かり、事業の継続が難しくなった例を挙げています(P.53)。
どちらも、クロージングの前に段取りを決めておくと、100日のうちに片づけやすくなります。以下では、経営者保証から順に見ていきます。
前の社長の経営者保証は、いつ、誰の判断で外れるのか
解除や移行を実施するかは、最終的に金融機関等が判断します。正式な手続はクロージングを経て、登記簿上の代表者が変わったあとに行います。
前の社長が会社の借入の保証人になっていることは、中小企業ではよくあります。中小PMIガイドラインも、譲渡側の経営者が金融機関からの借入を個人保証している例は多く見られると書いています(P.118)。
中小M&Aガイドラインは、保証の扱いを2つの方向で整理しています(P.50〜51)。1つは、売り手が自社の信用力とガバナンスを整えて解除を相談する方向です。もう1つは、買い手の信用力とガバナンスを踏まえて、解除するか買い手側へ移す方向です。承継ホールディングスが関わるのは、主に後者です。
後者について、ガイドラインは次の点に注意を促しています(P.51)。
- 解除や移行の実施は「最終的には金融機関等の判断によるもの」(P.51)です。
- 正式な解除や移行は、クロージングを経て登記簿上の代表者が変わったあとに行います。
- 秘密保持の観点から、金融機関への相談がクロージング後になるケースもあります。
- 買い手の信用力が著しく低い場合などは、解除や移行が円滑に進まないリスクがあります。
- 買い手に解除や移行の意思が薄いと、金融機関への相談が滞るリスクがあります。
保証の見直しの考え方も、ガイドラインの用語集で紹介されています。事業承継時に、前の経営者と後継者の双方から二重に保証を求めることを原則として禁止する特則が、令和2年4月から適用されています(P.23)。前の経営者に保証を求め続ける場合は、株式の保有や代表権の有無などを勘案して、必要性を慎重に検討するとされています(P.50〜51)。
保証が外れないままだと、何が問題になるのか
売り手に負債が残り、トラブルになります。中小M&A市場改革プランは、保証を外さずに資金を抜き取る買い手の事案を挙げ、契約のひな形に買戻しの条項を入れる案を示しています。
中小M&A市場改革プラン(中小企業庁、2025年8月)は、2024年以降に指摘されている事案を紹介しています(P.31)。不適切な買い手が経営の苦しい会社を買い、資金を吸い取る一方で、経営者保証を解除せず、負債を残したまま連絡を絶つ手口です。
これを受けて、いくつかの対応が進んでいます。改革プランによると、中小M&Aガイドライン第3版は、M&A支援機関に対し、成立前から金融機関へ相談することを売り手に説明するよう求めました(P.31〜32)。成立後一定期間を過ぎても保証が解除されない買い手について、業界内で情報を共有する仕組みの運用も始まっています(P.32)。
改革プランは、これまでの実務では、保証の解除の相談が成立後に始まることも少なくなかったと書いています(P.36)。そのうえで、次の2つを提案しています。
- 契約のひな形を改訂し、保証の解除や移行が守られないときに、売り手の意思で買い戻せる条項を設ける案(P.35〜36)
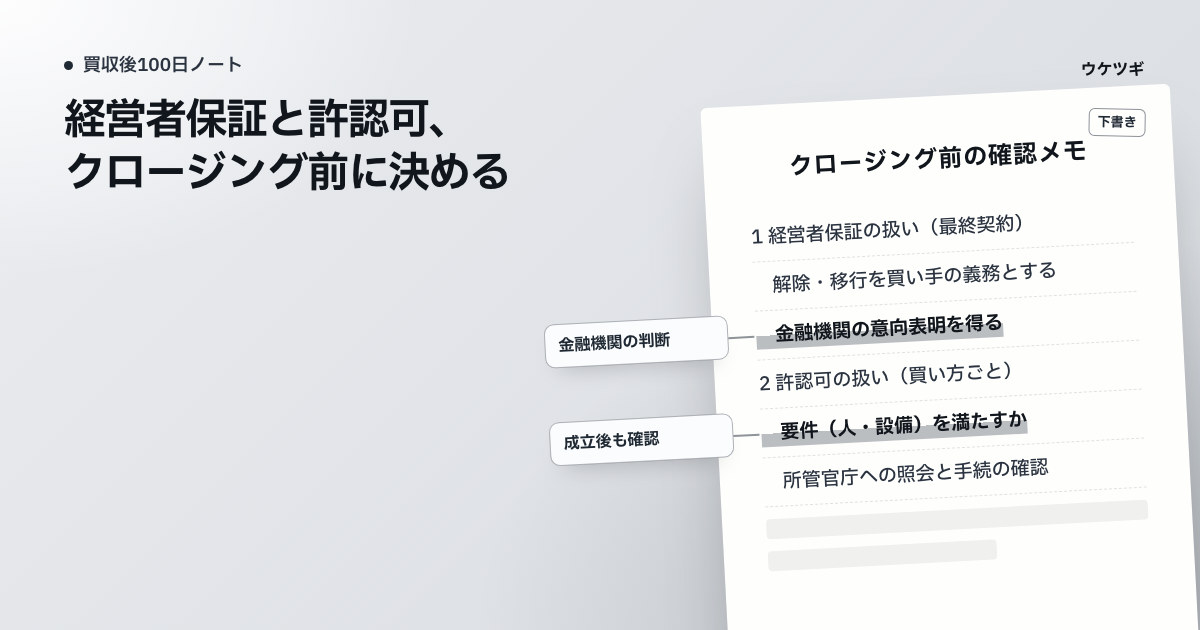
- クロージングの前に、買い手が金融機関から保証の解除等についての意向表明を得ることや、クロージングの時に借り換えを行うことを、実務として広げる案(P.37)
いずれも検討会の中間とりまとめの段階の提案です。ひな形がどう改訂されたかは、この記事では確かめていません。
誠実な買い手にとっても、この流れは関係があります。ガイドラインも改革プランも、保証の扱いを最終契約までの段階で具体的に決める方向を示しています(M&Aガイドライン P.52、改革プラン P.37)。続けて買う買い手ほど、案件ごとの段取りを決めておく必要があります。
最終契約とクロージングの日に、何を決めておくか
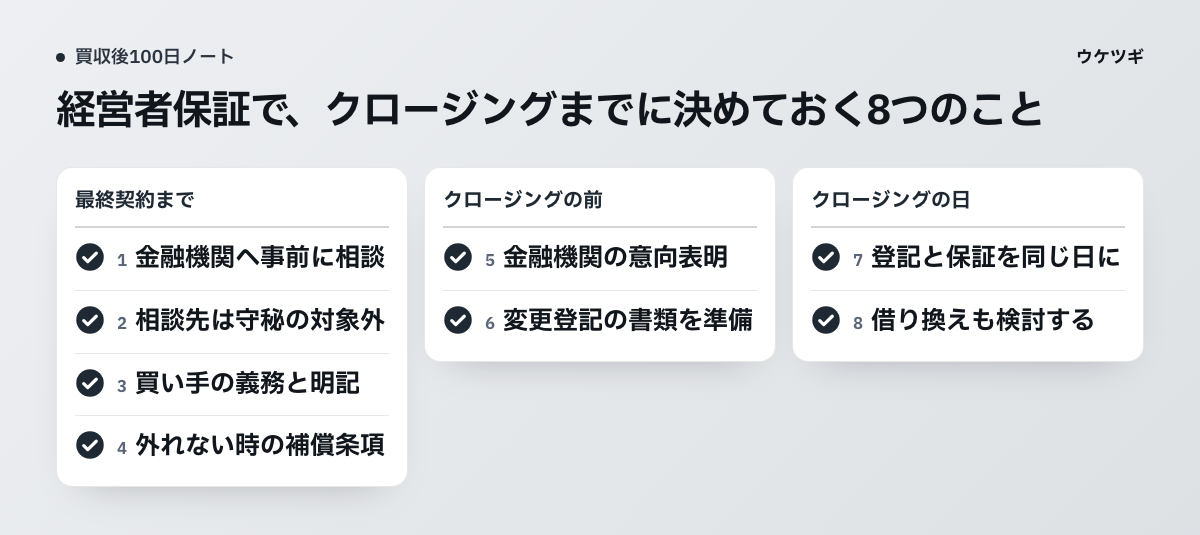
最終契約で、保証の解除や移行を買い手の義務として書き、クロージングの条件や、外れなかったときの条項を決めます。クロージングの日には、代表者の変更登記と保証の手続を同時に進める方法があります。
中小M&Aガイドラインは、最終契約で決める主な項目の1つに、経営者保証の扱いを挙げています(P.49)。買い手による解除や引継ぎの義務と、それがなされなかった場合の契約解除や補償などです。
具体的な段取りは、P.51とP.52にまとまっています。
- 金融機関への事前相談。 クロージングや最終契約の前に、秘密保持を徹底したうえで、売り手と買い手がともに金融機関へ相談する方法があります(P.51)。相談先とは秘密保持契約を結ぶのが望ましいとされています。
- 買い手は相談を拒まない。 売り手から相談したいと申し出があったとき、買い手はそれを拒むべきではないとされています(P.52)。契約の秘密保持条項から相談先を除き、金融機関からの確認に誠実に応じます。
- 最終契約での位置づけ。 保証の解除や移行を買い手の義務とし、クロージングの条件に入れることや、外れなかった場合の契約解除や補償の条項を盛り込むことが挙げられています(P.52)。
- クロージングの条件の例。 最終契約のあと、クロージングの前に、買い手が金融機関から解除や移行の可否について組織的な意向表明を得ます。進められる場合は、必要な書面を金融機関に出し、代表者の変更登記の書類を作ります(P.52)。
- クロージングの日。 万全を期す場合は、代表者の変更登記と、保証の解除や移行の手続を同じ日に行うことが考えられるとしています(P.52)。
- 借り換え。 クロージングの時に、保証の対象になっている債務を買い手の資力で返済し、別に借り換える方法も挙げられています(P.52)。
中小PMIガイドラインも、前の社長に関わる資産や負債は、成立の前後で清算することを最終契約で合意しておくなど、明示的に処理しておくのが望ましいとしています(P.118)。
許認可は、買い方によってどう扱いが変わるのか
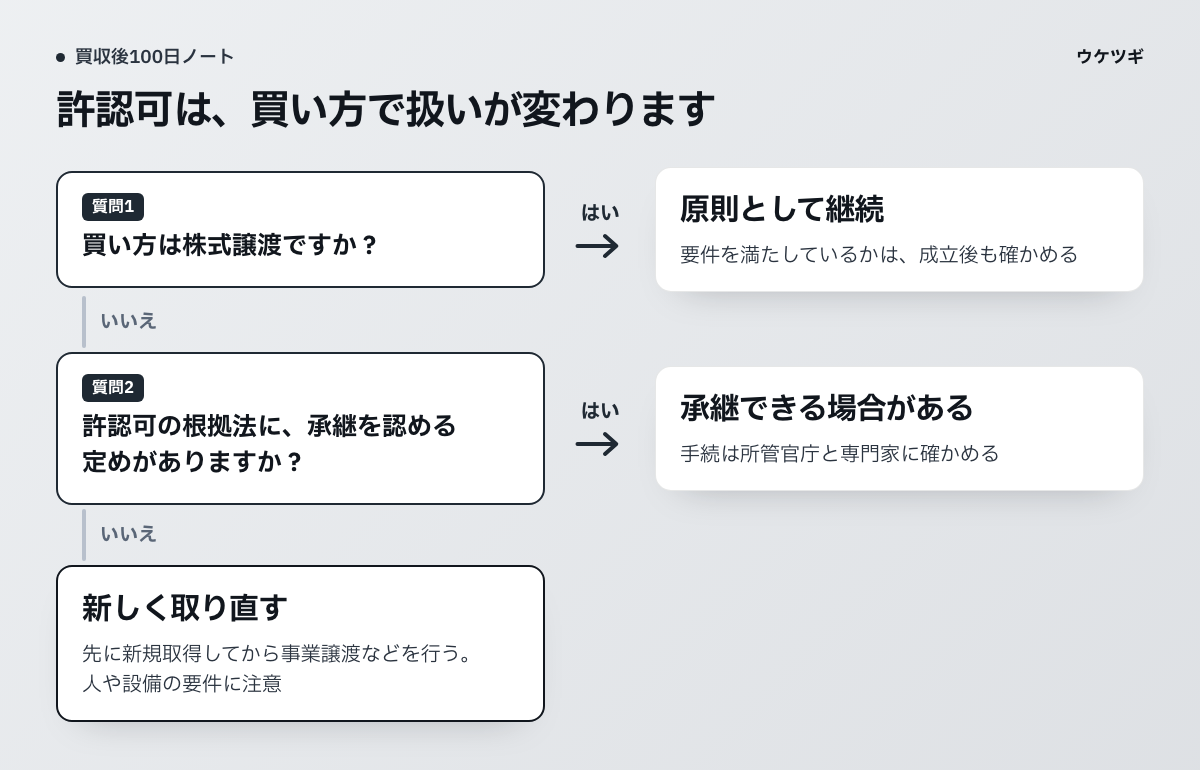
株式譲渡では、許認可は原則として同じ会社で続きます。事業譲渡、合併、会社分割では当然には引き継がれず、個別の法律に定めがあるときに限って承継できます。
中小PMIガイドラインのP.118は、許認可の承継を手法ごとに整理しています。株式譲渡では、会社そのものが変わらないため、許認可は原則として継続します。事業譲渡や合併、会社分割では、事業を引き継ぐ会社が別の法人になるため、許認可は当然には引き継がれません。個別の根拠法に定めがあるときに限り、承継できます。
| 手法 | 許認可の扱い | 資料 |
|---|---|---|
| 株式譲渡 | 原則として継続する。再取得は不要 | PMIガイドライン P.118、M&Aガイドライン P.118 |
| 事業譲渡 | 原則として取り直す。根拠法に定めがあれば承継できる場合がある | PMIガイドライン P.118、M&Aガイドライン P.118 |
| 合併、会社分割 | 当然には承継されない。根拠法に定めがあれば承継できる場合がある | PMIガイドライン P.118 |
承継できないときの対応も書かれています。実務では、買い手が先に許認可を新しく取ってから事業譲渡を行う方法がとられます。ただし、人や設備などの要件を満たせず、新しく取れないこともあります(P.118)。
中小M&Aガイドラインには、別の手当ても載っています。中小企業等経営強化法の経営力向上計画の認定を受けると、法的な支援として、各種の業法上の許認可の承継の特例を受けられます(P.119)。どの許認可が対象かは、この記事では扱いません。
株式譲渡でも、許認可で詰まるのはどんなときか
許認可そのものは続いても、要件を満たしていない、手続に不備がある、といった問題が成立後に見つかることがあります。見つけたら、所管官庁への照会と、これまでの手続の確認を早めに進めます。
P.53の失敗例は、株式譲渡かどうかを問わず起こりうる例です。許認可が残っていても、人や設備の要件を満たしていなければ、事業を続けられなくなります。
中小PMIガイドラインの法務の章は、許認可の手続に不備がある場合の対応を書いています(P.112)。所管官庁への照会や、これまでの手続の確認を行いながら、許認可の継続に向けて速やかに対応するとしています。同じページには、役員の重任登記がされないまま数年が過ぎているなど、登記が実態と合っていない場合の対応も並んでいます。
100日のうちに確かめる項目は、次の3つにまとめられます。
- 事業に必要な許認可の一覧と、名義、有効期限、更新の時期
- 許認可の要件(人や設備など)を、成立後の体制で満たしているか
- これまでの届出や登記に、漏れや実態とのずれがないか
成立前の調査で見ておけると、手当てが早くなります。中小M&Aガイドラインは、法務DDで調べる観点の1つに許認可を挙げています(P.126)。
続けて買う会社では、許認可の管理を親会社に集める方法もあります。中小PMIガイドラインには、複数の会社を譲り受けた会社が許認可の管理を親会社に移し、更新の対応漏れを減らした事例が載っています(P.95)。
中小PMIガイドラインは、許認可の所管官庁や金融機関を、関係の維持が必要な外部関係者の例に挙げています(P.52)。説明の順番を決めるときに、所管官庁と金融機関も入れておきます。
この記事は、手続きの一般的な流れをまとめたものです。個別の許認可で何が求められるかは、根拠となる法律ごとに違います。保証は金融機関と弁護士に、許認可は所管官庁と行政書士に、案件ごとに確認してください。中小M&Aガイドラインも、中小M&Aの手続には、許認可の手続を担当する行政書士が関わることも多いと書いています(P.130)。
出典
- 中小M&Aガイドライン(第3版)(中小企業庁、令和6年8月)P.23、P.49、P.50、P.51、P.52、P.56、P.57、P.118、P.119、P.126、P.130 https://www.meti.go.jp/files/900016275.pdf
- 中小M&A市場改革プラン 中小M&A市場の改革に向けた検討会 中間とりまとめ(中小企業庁、2025年8月)P.31、P.32、P.35、P.36、P.37 https://www.meti.go.jp/files/900017935.pdf
- 中小PMIガイドライン(中小企業庁、令和4年3月)P.52、P.53、P.95、P.112、P.118 https://www.chusho.meti.go.jp/zaimu/shoukei/download/pmi_guideline.pdf
この記事の作り方:中小企業庁などの公的な資料を読み、記載のページを確かめて書いています。下書きには生成AIを使い、編集部が資料と照らし合わせて確認しています。制度は改定されることがあるため、手続きの前には必ず原典と窓口でご確認ください。